Innovación frugal en microfinanzas para hacer más accesible el progreso
Innovar no siempre exige sumar tecnología. También puede significar reducir trámites, aprovechar capacidades existentes y diseñar el crédito alrededor del tiempo, el flujo y las necesidades reales del cliente.
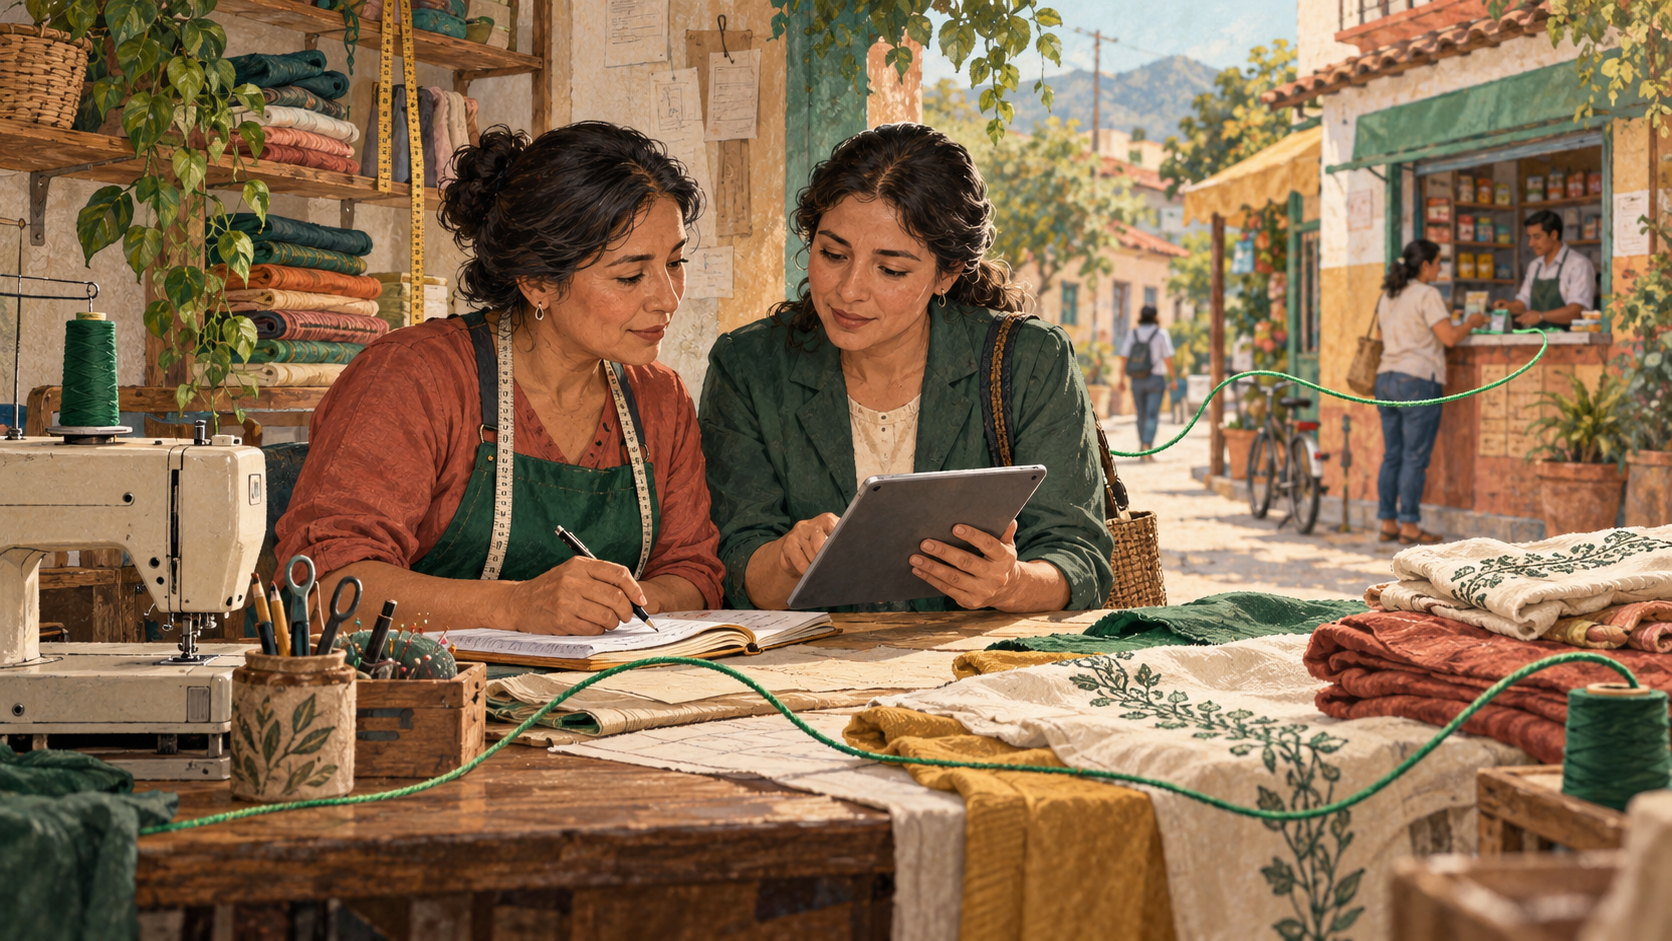
Una emprendedora necesita comprar materiales para cumplir un pedido. Tiene experiencia, conoce a sus compradores y puede explicar cómo recuperará la inversión. Sin embargo, conseguir el financiamiento puede exigirle varios desplazamientos, documentos repetidos y horas que debería dedicar a producir.
Para la microfinanciera, el producto puede parecer adecuado: un monto pequeño, un plazo definido y una tasa competitiva. Para ella, el costo también incluye transporte, ventas perdidas, incertidumbre y tiempo lejos de su familia.
Esa diferencia entre el producto que creemos ofrecer y el servicio que realmente vive el cliente es un buen punto de partida para hablar de innovación frugal.
En términos sencillos, consiste en rediseñar una solución para que cumpla bien su propósito utilizando menos recursos y reduciendo costos y complejidades innecesarias.
En las microfinanzas, este enfoque puede ayudarnos a construir servicios que más personas puedan utilizar y que las instituciones puedan ofrecer de manera sostenible.
El producto también es la experiencia
Cuando financiamos un pequeño negocio, ofrecemos algo intangible, pero sus efectos son muy concretos. El cliente recibe dinero, asume obligaciones y establece una relación de confianza. La calidad se manifiesta en decisiones comprensibles, desembolsos oportunos, pagos accesibles y respuestas cuando aparece una dificultad.
Por eso, rediseñar un producto microfinanciero exige revisar mucho más que su tasa o su nombre. Incluye la evaluación, los documentos, los canales, el calendario de pagos y la forma de acompañar al cliente.
La innovación frugal invita a preguntarnos qué necesita realmente esa persona y qué partes de nuestra operación encarecen el servicio sin mejorar su utilidad ni su seguridad.
En América Latina y el Caribe, esa pregunta debe responderse en cada contexto. Una comerciante urbana, un productor rural y una emprendedora que depende de la temporada turística tienen ritmos distintos. También cambian las distancias, la conectividad, los idiomas y la disponibilidad de efectivo.
Un servicio sencillo para la institución puede resultar difícil para el cliente.
La frugalidad debe reducir el costo total de atender y utilizar el servicio, sin trasladar silenciosamente el trabajo al cliente.
También debemos cuidar lo que permanece. Evaluar la capacidad de pago, proteger los datos, explicar el costo y atender reclamaciones forman parte de la calidad esencial del producto.
Hacer asequible lo aspiracional
De nuestro conocimiento del sector surge una observación importante: las personas quieren resolver necesidades y también quieren sentirse capaces de conducir su futuro.
Para una mujer que sostiene un negocio, lo aspiracional puede ser cumplir un pedido grande, separar el dinero familiar del comercial o dejar de perder una mañana cada vez que paga una cuota. Para un emprendedor puede ser recibir una explicación respetuosa y ser reconocido por la seriedad de su trabajo.
Esas aspiraciones deben orientar el diseño.
Una pantalla atractiva o un nombre prometedor aportan poco si el servicio sigue siendo difícil de comprender. En cambio, conocer desde el principio cuánto se pagará, elegir un canal accesible y recibir una respuesta en la fecha acordada puede fortalecer la confianza.
La comunicación debe acompañar esa experiencia con honestidad. Promover el progreso exige ofrecer financiamiento acorde con las posibilidades del negocio. Los mensajes que asocian una deuda mayor con prestigio o éxito pueden empujar al cliente en la dirección equivocada.
Cómo rediseñar un crédito desde este enfoque
Imaginemos un caso hipotético: una microfinanciera quiere mejorar su crédito para pequeños negocios que trabajan por pedidos. Entre sus clientes hay costureras, productores de alimentos y talleres.
Tomemos a una emprendedora que necesita materiales hoy, comenzará a entregar en tres semanas y terminará de cobrar en seis. El crédito habitual exige visitas a la oficina, solicita nuevamente información que la institución ya tiene y establece cuotas semanales desde los primeros días.
El problema merece revisarse desde la necesidad del negocio.
Primero, comprender qué debe hacer posible el crédito
La necesidad concreta es comprar materiales, cumplir el pedido y pagar el financiamiento con el dinero que efectivamente deje la operación.
El equipo debería conversar con clientes que terminaron el trámite, con quienes lo abandonaron y con quienes prefirieron otra opción. Conviene observar dónde pierden tiempo, qué no entienden y cuándo necesitan realmente los recursos.
En nuestro ejemplo, una pregunta decisiva sería: ¿el dinero llega antes de que la emprendedora tenga que comprar los materiales? Un desembolso posterior puede ser rápido según el indicador institucional y, aun así, llegar demasiado tarde.
Segundo, ajustar monto y pagos al negocio
El monto debería responder a los materiales y gastos que falta financiar, considerando los recursos propios y cualquier anticipo del comprador. El calendario debe tomar en cuenta cuándo entra el dinero y cuánto queda después de cubrir los costos del negocio, las necesidades del hogar y otras deudas.
No basta con conocer el valor de la venta. Hay que estimar el efectivo disponible para pagar.
Para este segmento podrían diseñarse unas pocas opciones de calendario, vinculadas a ciclos de cobro verificables. La institución tendría que evaluar también qué ocurre si el comprador se retrasa o cancela el pedido.
Así se puede conservar una operación manejable sin imponer una única estructura a realidades distintas.
Tercero, eliminar repeticiones y conservar información útil
Si la institución ya conoce a la cliente, debería identificar qué información necesita actualizar y qué puede reutilizar, conforme a los requisitos aplicables.
Una captura única de datos, una lista clara de documentos y atribuciones de aprobación bien definidas pueden evitar recorridos innecesarios. Los casos que excedan las condiciones establecidas pasarían a una revisión adicional.
Un buen historial ayuda a evaluar una renovación, pero no reemplaza la comprobación de la situación actual. La simplificación funciona cuando mejora la decisión y reduce trabajo que no aporta valor.
Cuarto, aprovechar capacidades que ya existen
Antes de crear una aplicación nueva, conviene revisar los canales disponibles. Quizá un asesor equipado con una herramienta móvil, un corresponsal cercano y avisos sencillos resuelvan buena parte del problema.
La cliente podría entregar información durante una visita al negocio, recibir confirmación por su canal preferido y pagar mediante una red existente. Las consultas que requieran una conversación conservarían atención humana.
La elección debe contemplar seguridad, privacidad y alternativas ante fallas. Usar una herramienta conocida por el cliente puede facilitar el acceso, pero no convierte automáticamente ese canal en adecuado para intercambiar documentos sensibles.
Quinto, presentar una oferta que se pueda entender
Antes de contratar, la emprendedora debería poder explicar con sus propias palabras cuánto recibirá, cuánto devolverá, cuándo pagará y qué sucederá ante un atraso.
Una ficha breve puede reunir esa información y complementar el contrato. El asesor puede comprobar su comprensión mediante una conversación sencilla.
Los servicios adicionales merecen la misma revisión. Una capacitación, un seguro o una herramienta comercial deben responder a una necesidad concreta y tener costos y condiciones claros. Añadir beneficios que nadie utiliza también puede encarecer y complicar el producto.
| Elemento | Situación | Rediseño |
|---|---|---|
| Monto | Se ofrece el máximo disponible | Se financia la necesidad comprobada del pedido |
| Solicitud | Datos repetidos y varios desplazamientos | Información reutilizable, actualización necesaria y captura única |
| Pagos | Cuotas que comienzan antes de generar efectivo | Calendario basado en el flujo disponible y sus riesgos |
| Atención | La clienta debe adaptarse a un solo canal | Opciones accesibles con apoyo humano cuando lo necesite |
| Información | El costo se descubre entre varios documentos | Resumen comprensible de desembolso, pagos y obligaciones |
| Renovación | Se repite íntegramente el trámite | Se aprovecha el historial y se verifica lo que ha cambiado |
- Elemento
- Monto
- Situación
- Se ofrece el máximo disponible
- Rediseño
- Se financia la necesidad comprobada del pedido
- Elemento
- Solicitud
- Situación
- Datos repetidos y varios desplazamientos
- Rediseño
- Información reutilizable, actualización necesaria y captura única
- Elemento
- Pagos
- Situación
- Cuotas que comienzan antes de generar efectivo
- Rediseño
- Calendario basado en el flujo disponible y sus riesgos
- Elemento
- Atención
- Situación
- La clienta debe adaptarse a un solo canal
- Rediseño
- Opciones accesibles con apoyo humano cuando lo necesite
- Elemento
- Información
- Situación
- El costo se descubre entre varios documentos
- Rediseño
- Resumen comprensible de desembolso, pagos y obligaciones
- Elemento
- Renovación
- Situación
- Se repite íntegramente el trámite
- Rediseño
- Se aprovecha el historial y se verifica lo que ha cambiado
Sexto, comprobar que el beneficio llega a ambas partes
El rediseño necesita una cuenta económica. Para la institución, deben considerarse el costo de evaluar y atender, el financiamiento, las pérdidas esperadas y los gastos de los canales utilizados.
Para el cliente, interesan los intereses y comisiones, pero también los desplazamientos y el tiempo dedicado.
Supongamos, únicamente como ilustración, que la atención de una operación pasa de costar 30 a 22 unidades monetarias. Hay un ahorro operativo de ocho. Antes de considerarlo definitivo, hay que incorporar la inversión inicial y comprobar que no aumentaron los errores o las pérdidas.
Después corresponde decidir cómo se convierte esa mejora en valor para el cliente: menor precio, menos visitas, respuesta más oportuna o acceso a montos que antes resultaban demasiado costosos de atender.
Reducir gastos internos sin mejorar la accesibilidad o utilidad del servicio dejaría incompleta la propuesta.
Experiencias de nuestra región que ofrecen lecciones
Analicemos algunos casos de nuestra región desde la perspectiva de la innovación frugal.
Bancamía en Colombia muestra el valor de facilitar el trabajo del asesor
El caso describe una estrategia de digitalización que incluyó herramientas para asesores, corresponsales y clientes. Una reseña de la Fundación Microfinanzas BBVA reportó un aumento del 27 % en la productividad de los ejecutivos y una reducción aproximada del 50 % en el tiempo de concesión de créditos.
Desde la perspectiva frugal, la lección es mejorar la capacidad de atender mediante procesos y herramientas que reduzcan esfuerzo. Comprar dispositivos, por sí solo, no demuestra ese resultado.
Banco ADOPEM en República Dominicana aprovecha infraestructura cercana al cliente
ADOPEM Express permite realizar operaciones como pagos de préstamos, depósitos, retiros y consultas mediante subagentes. La entidad publica puntos ubicados en comercios, entre ellos farmacias y colmados.
La enseñanza es práctica: algunas transacciones pueden acercarse al cliente utilizando establecimientos existentes. Para evaluar el beneficio frugal habría que medir el costo por operación, los desplazamientos evitados y la confiabilidad del servicio, incluyendo disponibilidad de efectivo y resolución de problemas.
Crediamigo en Brasil recuerda que el rediseño también puede estar en la metodología
Crediamigo, el programa de microfinanzas del Banco do Nordeste, combina orientación con atención en el lugar de trabajo. Su producto Giro Solidário financia materias primas y mercancías mediante garantía solidaria, con créditos sujetos a evaluación y evolución según la capacidad de pago.
Esta experiencia permite reflexionar sobre formas de evaluar y respaldar un crédito distintas de las garantías físicas convencionales. La garantía grupal también genera responsabilidades entre personas; cualquier adaptación debe comprobar que sus beneficios no se obtienen a costa de presión indebida o cargas excesivas para los participantes.
Empezar con un producto y escuchar lo que ocurre
Una microfinanciera puede comenzar por un producto con alta repetición de trámites, frecuentes abandonos o costos elevados de atención.
Proponemos reunir a quienes conocen al cliente, diseñan el producto, gestionan riesgos y administran la operación. El primer paso es elegir un segmento concreto, acordar qué problema resolver y probar el cambio a pequeña escala.
Antes de comenzar, conviene registrar cuánto tarda el proceso, cuánto cuesta y qué esfuerzo exige al cliente. Durante la prueba, hay que observar también comprensión, errores, quejas y comportamiento de pago. Para evaluar la cartera será necesario esperar un periodo suficiente; las primeras colocaciones no permiten concluir que el riesgo está controlado.
La decisión de ampliar debería apoyarse en mejoras verificables y en la capacidad de mantenerlas.
Vemos en la innovación frugal una oportunidad para recuperar una fortaleza de las microfinanzas: comprender actividades que otras instituciones encuentran difíciles de atender y construir soluciones a partir de esa comprensión.
Puede ayudarnos a llegar a lugares donde una operación costosa resulta inviable, liberar tiempo para asesorar y ofrecer productos que acompañen mejor los ciclos de los pequeños negocios.
Hacer asequible lo aspiracional, en nuestras microfinanzas, significa acercar a las personas a sus proyectos con servicios que respeten su tiempo, sus recursos y su capacidad de decidir.
La innovación empieza cuando nos tomamos en serio todo lo que el cliente necesita hacer para utilizar lo que nosotros le ofrecemos.
Fuentes
- Marco académico de innovación frugalSpringer Nature
- La digitalización en las microfinanzas: el informe de CGAP donde Bancamía es uno de los casos estudiadosFundación Microfinanzas BBVA
- ADOPEM ExpressBanco ADOPEM
- ADOPEM Express en tu comunidadBanco ADOPEM
- Crediamigo: sobre el programaBanco do Nordeste
- Giro SolidárioBanco do Nordeste